Une fuite de lave-linge qui traverse le plafond, un départ de feu dans la cuisine ou un chien qui bouscule un voisin : ces incidents ne touchent pas tous les mêmes garanties. La responsabilité civile sert principalement à indemniser les tiers lorsque le foyer ou ses occupants leur causent un dommage. L’assurance multirisque habitation peut aussi protéger le logement et les biens personnels, selon les garanties prévues au contrat.
La différence paraît simple jusqu’au jour du sinistre. Un locataire peut être couvert pour les dommages causés à l’appartement sans bénéficier d’une indemnisation suffisante pour ses meubles après un vol. Un propriétaire peut, lui aussi, protéger ses voisins tout en restant mal couvert pour les dégâts subis chez lui. Lire les garanties, les plafonds et les franchises permet d’éviter ce décalage entre l’impression d’être assuré et la protection réellement prévue.
En bref
- La responsabilité civile couvre certains dommages causés à des tiers, selon les conditions et exclusions du contrat.
- Elle ne remplace pas les garanties qui indemnisent vos propres biens après un dégât des eaux, un incendie ou un vol.
- Les franchises, plafonds et exclusions comptent autant que le montant de la cotisation.
- La situation du logement, le statut d’occupant et la valeur du mobilier orientent le choix des garanties.
Responsabilité civile et assurance habitation : deux protections différentes
La responsabilité civile habitation intervient lorsqu’une personne de votre foyer cause involontairement un dommage à quelqu’un d’autre. Si une canalisation fuit dans votre appartement et détériore le plafond du voisin, cette garantie peut prendre en charge l’indemnisation de ce tiers, dans les limites du contrat. Elle peut également concerner certains dommages causés par un animal domestique, sous réserve des conditions prévues et des exclusions applicables.
La multirisque habitation va généralement plus loin : elle associe souvent la responsabilité civile à des garanties portant sur le logement et le mobilier. Incendie, dégât des eaux, vol ou bris de glace peuvent être couverts, mais les conditions varient d’un assureur à l’autre. Il faut donc vérifier les garanties écrites, plutôt que de se fier au seul nom « multirisque ».
Une image aide à s’y retrouver : la responsabilité civile regarde surtout les dégâts que le foyer peut causer à l’extérieur ; les garanties portant sur les biens regardent ce qui arrive à l’intérieur. Un devis doit distinguer clairement ces deux périmètres. Pour comparer les formules proposées, un devis d’assurance habitation peut servir de point de départ, à condition de contrôler les détails plutôt que le tarif seul.
| Situation | Garantie à examiner | Point de vigilance |
|---|---|---|
| Fuite qui endommage le logement voisin | Responsabilité civile | Vérifier les conditions d’indemnisation et les plafonds |
| Meubles abîmés par une fuite chez soi | Dégât des eaux et biens mobiliers | Contrôler franchise et exclusions |
| Ordinateur volé après effraction | Garantie vol | Respecter les mesures de sécurité exigées |
| Dégradation d’un logement loué | Risques locatifs et garanties adaptées | Vérifier les obligations liées au bail |
Quand la responsabilité civile seule ne suffit pas
Une couverture limitée à la responsabilité civile peut sembler raisonnable si l’on pense d’abord aux dommages causés aux voisins. Mais elle ne signifie pas automatiquement que les meubles, les appareils ou les finitions de votre logement seront indemnisés. Après un feu de cuisson, par exemple, les dommages causés à un appartement voisin et les pertes subies dans votre propre logement relèvent de volets différents.
Le dégât des eaux illustre bien cette séparation. Si l’eau provenant de votre salle de bains endommage le plafond du dessous, le voisin peut être concerné par votre responsabilité civile. Pour votre parquet gonflé, vos meubles abîmés ou certains frais liés à la recherche de fuite, il faut examiner les garanties spécifiques et leurs conditions. Sans couverture correspondante, une partie de la facture peut rester à votre charge.
Le vol constitue un autre cas très concret : la responsabilité civile n’indemnise pas, à elle seule, un ordinateur emporté lors d’une effraction. Il faut regarder la garantie vol, les conditions d’accès au logement, les éventuelles exigences concernant les serrures, ainsi que les plafonds appliqués aux objets précieux. Une porte forcée ne suffit pas toujours à prouver que toutes les conditions contractuelles sont remplies.
Le statut d’occupation compte aussi. Les locataires doivent s’assurer contre les risques locatifs selon les règles applicables à leur bail, tandis que les propriétaires en copropriété doivent notamment vérifier leurs obligations d’assurance en responsabilité civile. Pour une personne seule qui emménage, ce guide sur le choix d’une assurance habitation aide à repérer les besoins qui changent selon le logement et les biens possédés.
Voisin, animal ou bien emprunté : des exemples utiles
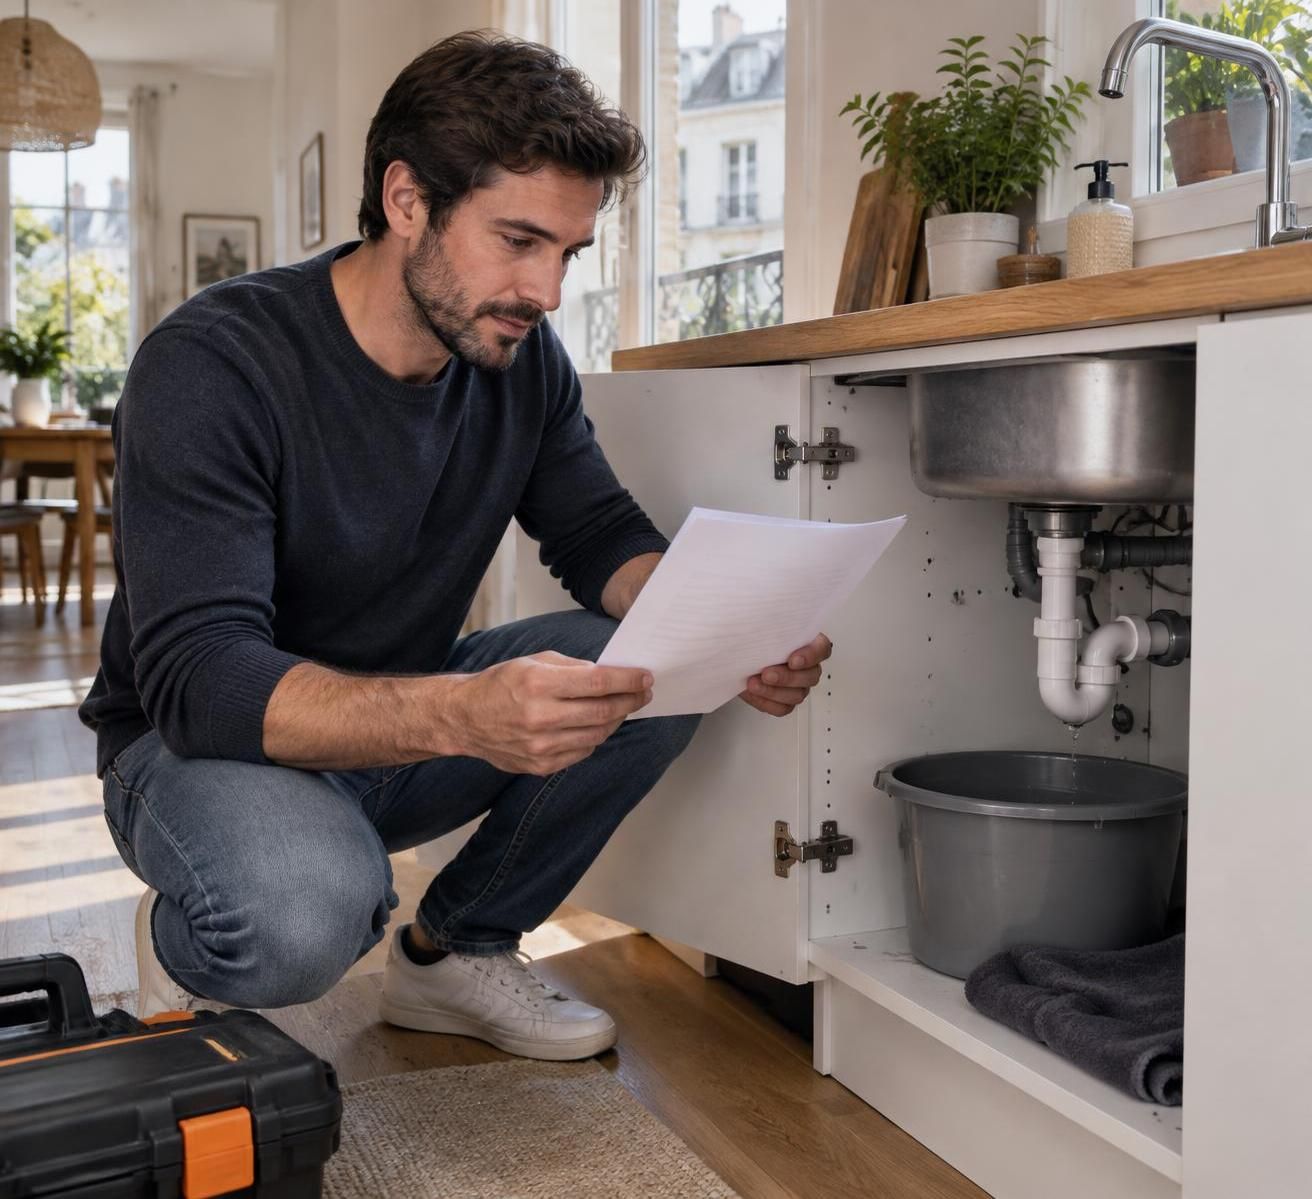
Imaginons que la baignoire déborde pendant une absence. L’eau traverse le plancher et abîme le salon du voisin du dessous : la responsabilité civile peut entrer en jeu pour les dommages causés à ce tiers. Si le sol de la salle de bains et un meuble sont également détériorés, il faut consulter les garanties qui couvrent les biens de l’occupant. Un même incident peut donc mobiliser plusieurs protections, sans que l’une remplace automatiquement l’autre.
Autre situation : un chien renverse un livreur dans les parties communes ou endommage la voiture d’un voisin. La responsabilité civile vie privée peut être concernée, mais il faut vérifier que l’animal et les circonstances sont bien couverts. Les exclusions, les plafonds et les règles particulières applicables à certains animaux méritent une lecture attentive. Une attestation résume l’existence d’une couverture ; elle ne détaille pas toujours toutes ses limites.
Enfin, une nappe brûlée chez des amis ou un outil emprunté cassé peut relever de la responsabilité civile, suivant les circonstances et le contrat. Les biens appartenant à l’assuré ne sont pas pour autant couverts par cette garantie. C’est le point qui évite bien des confusions : réparer le dommage causé à autrui et remplacer ses propres affaires sont deux opérations distinctes.
Les travaux et aménagements extérieurs demandent aussi une vérification spécifique. Une terrasse, un abri ou des équipements de jardin peuvent ne pas bénéficier des mêmes conditions que le bâtiment principal. Avant d’installer ou de rénover, il est utile de consulter les règles prévues pour l’assurance des extérieurs de la maison et de signaler les changements importants à l’assureur.
Devis d’assurance habitation : plafonds, franchises et exclusions
Le prix d’un contrat dépend de plusieurs éléments : type de logement, surface, nombre de pièces, statut d’occupant, localisation et valeur des biens déclarés. Un appartement en étage et une maison avec dépendances ne présentent pas exactement les mêmes expositions. Une cave remplie d’outils ou un garage contenant du matériel doit être pris en compte si ces biens ont une valeur réelle.
La franchise correspond à la somme qui reste à la charge de l’assuré après un sinistre couvert. Un tarif attractif peut donc cacher une franchise élevée ou un plafond trop bas pour remplacer le mobilier. Il faut aussi regarder les exclusions, les limites pour les objets de valeur et les options telles que le rééquipement à neuf ou l’assistance d’urgence.
Pour établir une comparaison utile, préparez une estimation raisonnable du mobilier, notez les équipements importants et indiquez les dépendances. Comparez ensuite des garanties équivalentes : deux contrats au même prix ne couvrent pas nécessairement le vol, les dommages électriques ou les frais annexes de la même manière. Un contrat bien ajusté ressemble à une rénovation correctement dimensionnée : inutile d’ajouter des options sans besoin, mais risqué de supprimer la protection qui compte.
Avant de signer, trois questions rendent la lecture plus concrète :
- Les dommages causés à un voisin ou à un autre tiers sont-ils couverts dans les situations qui concernent mon foyer ?
- Mes propres biens et mon logement sont-ils protégés contre les sinistres qui me préoccupent ?
- Les franchises et les plafonds restent-ils supportables si un incident survient demain ?
Une réponse imprécise à la deuxième question invite à examiner une formule plus complète. La bonne couverture n’est pas forcément la plus chère : c’est celle dont les garanties correspondent au logement, aux biens et au budget, sans angle mort évident.
Bien vérifier son contrat selon son logement
La lecture du contrat doit commencer par la situation réelle de l’occupant. Un locataire, un propriétaire occupant et un propriétaire bailleur n’ont pas les mêmes responsabilités ni les mêmes besoins. Le bail, le règlement de copropriété et les caractéristiques du logement peuvent apporter des indications utiles sur les obligations et les risques à couvrir.
Un propriétaire qui rénove peut également modifier la valeur de son bien ou ajouter des équipements. Une véranda, une cuisine refaite ou des installations techniques méritent parfois une déclaration à l’assureur. Pour les travaux importants, conservez les factures et vérifiez quelles garanties interviennent pendant le chantier puis après sa réception. Les assurances liées aux travaux ne remplacent pas automatiquement le contrat d’habitation.
Pour garder les choses simples, prenez quelques minutes afin de dresser l’inventaire des pièces, du mobilier principal, des appareils coûteux et des dépendances. Signalez les animaux du foyer et posez des questions précises sur les exclusions plutôt que de supposer qu’une situation courante est couverte. Un contrat utile est un contrat compris avant le sinistre, pas découvert au moment de remplir la déclaration.
La responsabilité civile est-elle incluse dans toutes les assurances habitation ?
Elle figure souvent dans les contrats multirisques habitation, mais le contenu et les limites varient. Vérifiez les garanties inscrites au contrat et les personnes couvertes.
La responsabilité civile rembourse-t-elle mes meubles après un dégât des eaux ?
Pas nécessairement. Elle concerne principalement les dommages causés à des tiers. L’indemnisation de vos propres biens dépend des garanties dégâts des eaux et mobilier, ainsi que des conditions du contrat.
Un animal domestique est-il couvert par la responsabilité civile habitation ?
La garantie peut couvrir certains dommages causés par un animal, mais des exclusions ou conditions particulières peuvent s’appliquer. Il faut vérifier le contrat pour l’animal concerné.
Quels éléments comparer entre deux devis d’assurance habitation ?
Comparez les garanties, les franchises, les plafonds, les exclusions, les conditions de sécurité et les options, en plus du montant de la cotisation.